


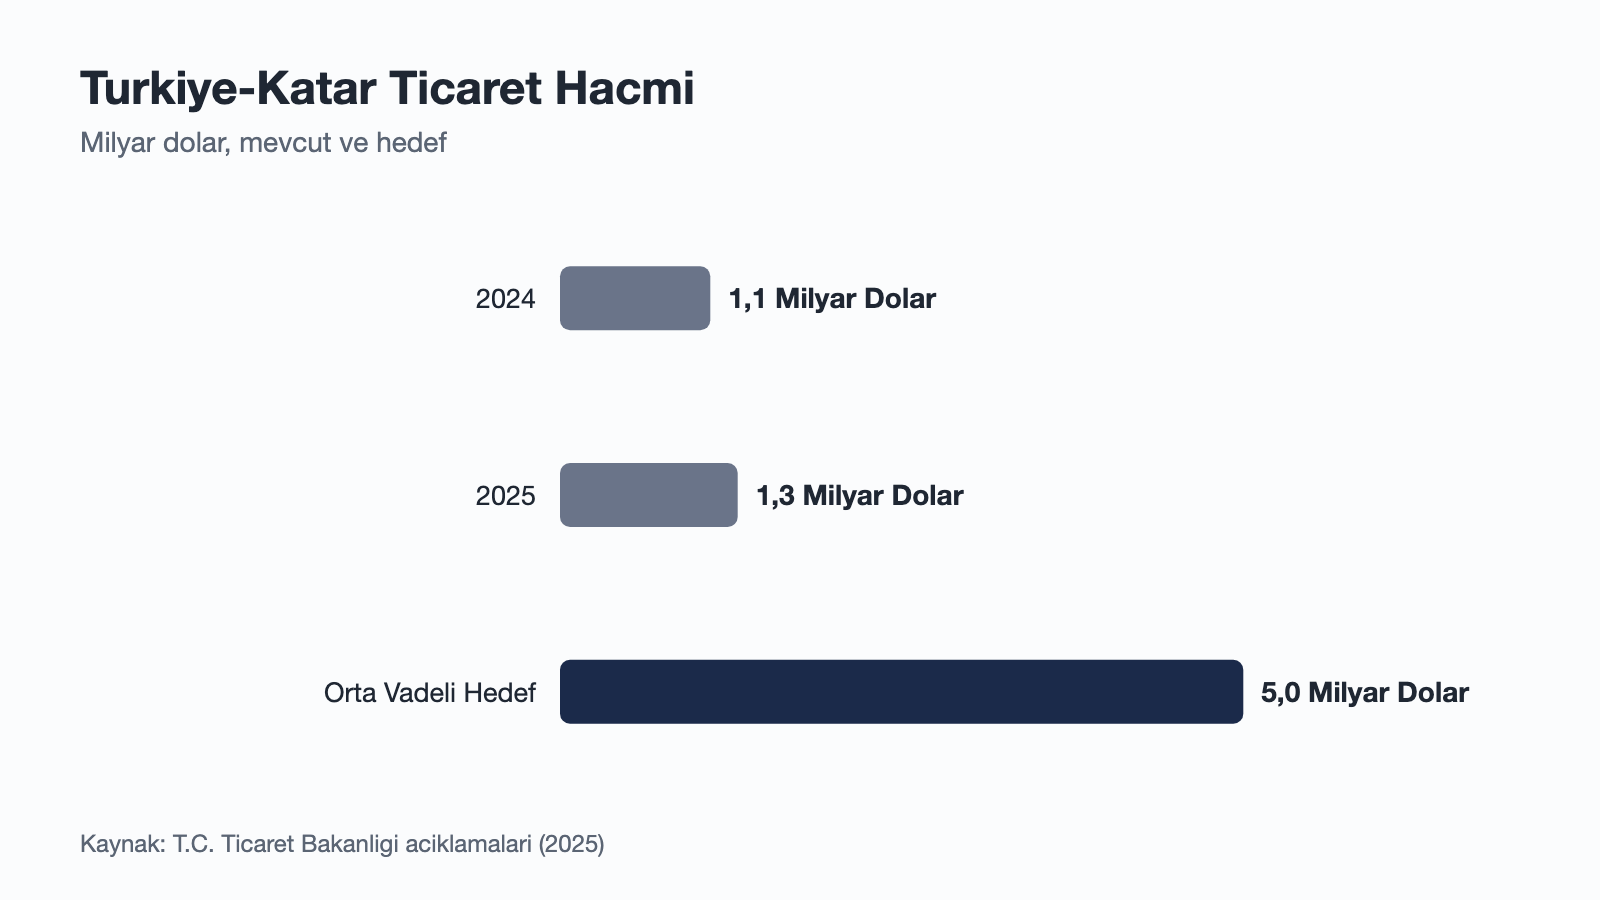
Katar’da faaliyete başlamayı planlayan bir Türk şirketi için en kritik adım hukuki yapının doğru kurgulanmasıdır. Ticaret Bakanlığı açıklamalarına göre iki ülke arasındaki ticaret hacmi 2025 yılında yaklaşık 1,3 milyar dolara ulaştı ve 1 Ağustos 2025’te yürürlüğe giren Ticaret ve Ekonomik Ortaklık Anlaşması bu rakamı orta vadede 5 milyar dolara taşımayı hedefliyor. Bu büyüme hukuki hazırlığın önemini artırıyor.
Katar Pazarına Girişte Hukuki Çerçeveyi Anlamak
Örneğin İstanbul merkezli bir mühendislik firmasının Doha’da bir altyapı projesine teklif hazırladığını düşünelim. Firma önce hangi sektörde faaliyet göstereceğini, bu sektörün yabancı yatırıma ne ölçüde açık olduğunu ve hangi resmi onay sürecinden geçeceğini netleştirmek zorundadır. Katar’da son yıllarda yabancı yatırımcılara yönelik mülkiyet imkanları genişletilmiş olsa da bu imkanların kapsamı sektöre ve faaliyet türüne göre değişmeye devam ediyor.
Bu nedenle somut oranlar, harç tutarları veya lisans şartları zamanla değişebildiğinden güncel kuralların Katar’da yetkili bir hukuk bürosu veya ilgili bakanlık nezdinde teyit edilmesi gerekiyor. Türk tarafının hukuki danışmanı ile Katar’da faaliyet gösteren bir çözüm ortağı arasında koordinasyon kurulması, sürecin başında zaman kaybını azaltan en pratik adımdır.
Şirket Yapısı Seçimi: Şube, Ortak Girişim veya Serbest Bölge
Katar’da faaliyet göstermek isteyen bir Türk şirketi genellikle birkaç ana seçenekle karşılaşır. Bunlar yerel bir ortakla kurulan şirket, yabancı sermayenin daha geniş pay alabildiği özel düzenlemeli bölgeler ve basit bir temsilcilik ofisidir. Her yapının vergi, raporlama ve faaliyet kapsamı açısından farklı sonuçları vardır.
Bir tekstil üreticisinin yalnızca pazarlama ve ilişki yönetimi için küçük bir ofis açması ile bir inşaat şirketinin saha operasyonu yürütmesi aynı hukuki yapıyı gerektirmez. İkinci durumda genellikle daha kapsamlı bir ticari sicil kaydı ve çalışma izni süreci devreye girer.
Serbest bölge ve finans merkezi modelleri bazı sektörlerde daha geniş yabancı sahiplik ve basitleştirilmiş kuruluş süreci sunabiliyor, ancak bu modellerin uygunluğu şirketin faaliyet alanına göre değişiyor. Yapı seçimi yapılmadan önce hem ticari hem hukuki açıdan uzun vadeli planın netleştirilmesi öneriliyor.
Ticari Sözleşmelerde Uygulanacak Hukuk ve Tahkim Seçimi
Katar’daki bir müşteri veya distribütörle imzalanan sözleşmede uygulanacak hukukun ve uyuşmazlık çözüm yönteminin net biçimde belirlenmesi kritik önem taşır. Taraflar sözleşmede hangi hukukun geçerli olacağını yazılı olarak belirtmezse, bir anlaşmazlık çıktığında hangi mahkeme veya tahkim merkezinin yetkili olduğu tartışmalı hale gelebilir.
Diyelim ki bir makine ihracatçısı firma Katarlı alıcıyla imzaladığı sözleşmede ödeme takvimine ilişkin net bir madde koymamış olsun. Ödeme gecikmesi yaşandığında firma hem uygulanacak hukuku hem de yetkili mercii netleştirmek için ek zaman ve maliyet harcamak zorunda kalır. Sözleşmenin hazırlık ve denetim aşamasında bu tür boşlukların kapatılması, ileride doğacak uyuşmazlıkların önüne geçer.
Uluslararası ticarette tahkim şartının sözleşmeye önceden eklenmesi, tarafların hangi tahkim kurumuna başvuracağını ve tahkim yerinin neresi olacağını baştan belirlemesini sağlar. Bu madde taraflar arasında güven oluşturan ve sürecin öngörülebilirliğini artıran bir unsurdur.
Yerel Ortaklık ve Temsilcilik İlişkilerinde Risk Yönetimi
Bazı ticari faaliyetlerde yerel bir tarafla çalışma ilişkisi kurulması hâlâ fiilen tercih edilen veya gerekli olan bir model olabiliyor. Bu ilişkinin münhasırlık, fesih ve rekabet yasağı maddeleri net yazılmadan kurulması, ileride tarafların birbirine karşı hukuki konum kaybetmesine yol açabilir.
Bir Türk üretici firmanın Katarlı bir distribütörle münhasır satış hakkı tanıyan bir anlaşma imzaladığını, ancak fesih koşullarını ve bildirim sürelerini net yazmadığını varsayalım. İlişki bozulduğunda firma hem yeni bir distribütör bulma hem de eski sözleşmeyi sonlandırma sürecinde beklenmedik zorluklarla karşılaşabilir.
Bu nedenle temsilcilik veya distribütörlük sözleşmesi imzalanmadan önce feshin hangi koşullarda ve ne kadar önceden bildirimle yapılabileceği açıkça düzenlenmelidir. Katar tarafındaki güncel uygulamanın yerel bir hukuk danışmanıyla teyit edilmesi, bu maddelerin gerçekçi biçimde kurgulanmasını sağlar.
Türkiye Tarafında Dikkat Edilmesi Gereken Yükümlülükler
Katar’daki faaliyet yalnızca orada değil, Türkiye’deki ana şirket açısından da bazı yükümlülükler doğurur. Yurt dışında elde edilen kârın Türkiye’ye aktarılması transfer fiyatlandırması ve vergi mevzuatı açısından ayrı bir değerlendirme gerektirir.
Örneğin Katar’da bir şube üzerinden hizmet veren bir mühendislik firması, Türkiye’deki ana şirkete yapılan hizmet faturalamasını emsallere uygunluk ilkesine göre belgelendirmek zorundadır. Bu belgelendirme eksik yapılırsa Türkiye’de vergi incelemesi sürecinde ek soru işaretleri doğabilir.
İki ülke arasındaki vergi anlaşmaları kapsamında çifte vergilendirmenin önlenmesine ilişkin hükümlerin güncel haliyle takip edilmesi öneriliyor. Bu konunun mali müşavir ve hukuki danışmanla birlikte, faaliyet başlamadan önce netleştirilmesi daha sağlıklı bir sonuç verir.
Uyuşmazlık Çözümü ve Öngörülü Hukuki Planlama
Ortak girişim modeliyle Katar’da faaliyet gösteren şirketlerde ortaklar arasındaki anlaşmazlıklar zaman zaman şirketin operasyonunu doğrudan etkileyebilir. Bu tür anlaşmazlıkların büyük bölümü, ortaklık sözleşmesinde baştan netleştirilmeyen karar alma mekanizmalarından kaynaklanır.
Bir Türk şirketinin Katarlı ortağıyla kurduğu ortak girişimde, önemli kararların hangi oy çoğunluğuyla alınacağı net yazılmamışsa günlük operasyonel kararlarda bile tıkanma yaşanabilir. Bu tür ortaklar arası uyuşmazlıkların önlenmesi için kurucu sözleşmenin başlangıçta detaylı hazırlanması önem taşır.
Katar’da iş yapmayı planlayan bir Türk şirketi için pratik yol haritası şu sırayı izleyebilir. Önce faaliyet sektörünün yabancı yatırıma açıklık durumu netleştirilir, ardından uygun şirket yapısı belirlenir, sözleşmelerde uygulanacak hukuk ve tahkim şartı netleştirilir, son olarak Türkiye tarafındaki vergi ve raporlama yükümlülükleri gözden geçirilir. Bu adımların şirketler ve ticaret hukuku çerçevesinde bir bütün olarak değerlendirilmesi, ileride doğabilecek uyuşmazlıkların büyük kısmını baştan önler.
Katar’da faaliyete geçmeden önce göz önünde bulundurulması gereken başlıca noktalar şöyle özetlenebilir.
- Faaliyet sektörünün yabancı yatırıma açıklık düzeyinin güncel olarak teyit edilmesi
- Şirket yapısının (şube, ortak girişim, serbest bölge) faaliyet hacmine uygun seçilmesi
- Sözleşmelerde uygulanacak hukuk ve tahkim şartının net yazılması
- Yerel ortaklık ilişkilerinde fesih ve münhasırlık maddelerinin ayrıntılı düzenlenmesi
- Türkiye tarafındaki transfer fiyatlandırması ve çifte vergilendirme yükümlülüklerinin takip edilmesi
Yasal Uyarı
